Capital de giro e duplicata escritural: qual a relação?
Saiba como a duplicata escritural pode tornar suas garantias de capital de giro mais seguras e ágeis
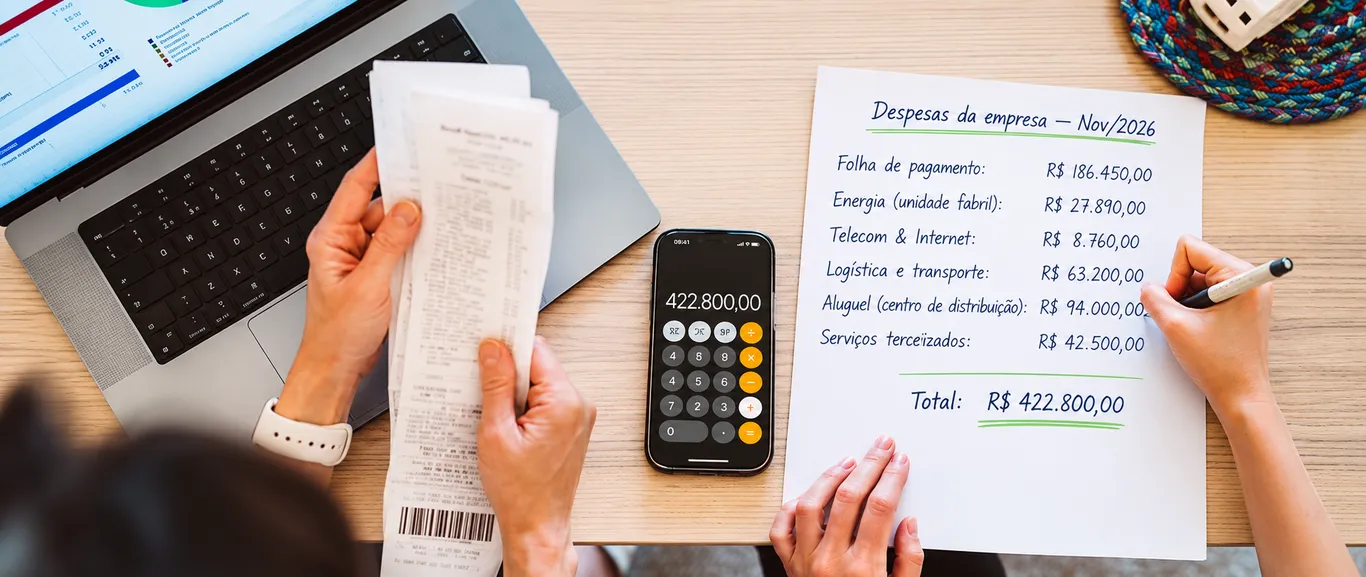
Muitas empresas já passaram por aquele momento: as contas do mês estão certas no papel, mas o dinheiro dos clientes ainda não caiu. É exatamente nesse intervalo que o capital de giro entra, e é também onde os recebíveis da sua empresa, como as duplicatas, ganham um papel importante.
Neste conteúdo, vamos explicar o que é capital de giro, como calcular quanto sua empresa precisa dele e o que a duplicata escritural muda na forma de usar esses recebíveis como garantia.
O que é capital de giro e para que serve
Pense no capital de giro como o fôlego financeiro do seu negócio. É o recurso que garante que as contas continuem em dia mesmo quando o caixa oscila, seja por causa da sazonalidade do seu setor, de um cliente que atrasou o pagamento ou de um mês em que surgiu uma oportunidade que você quis aproveitar.
Na prática, esse recurso aparece em situações bem comuns do dia a dia:
-
Pagar fornecedores, aluguel, energia e a folha de pagamento sem atraso.
-
Repor o estoque para não perder vendas.
-
Equilibrar o caixa nos meses de receita mais baixa.
-
Aproveitar uma oportunidade, como comprar um equipamento ou atualizar a tecnologia, sem comprometer o resto da operação.
O que forma o capital de giro da sua empresa
Para entender de onde vem esse recurso, vale conhecer dois termos que aparecem bastante nesse assunto:
O ativo circulante é tudo que sua empresa tem disponível, ou consegue transformar em dinheiro rapidamente: saldo em caixa, saldo em conta, aplicações de curto prazo, o que os clientes ainda vão pagar e o estoque parado.
Já o passivo circulante são as contas que precisam ser pagas em até um ano: fornecedores, salários, impostos e parcelas de empréstimos.
Quando o que você tem disponível é maior do que o que precisa pagar no curto prazo, sua empresa consegue operar com mais tranquilidade. Quando é o contrário, é sinal de que vale buscar crédito ou repensar o fluxo de caixa antes que a operação sinta o aperto.
Quanto de capital de giro a sua empresa realmente precisa?
Uma forma simples de responder a essa pergunta é calcular a Necessidade de Capital de Giro, ou NCG. A conta é a seguinte:
NCG = (Contas a receber + Estoque) − Contas a pagar
Para ficar mais claro, vamos a um exemplo. Imagine uma indústria que, neste mês, tem R$ 25.000 a receber de clientes, R$ 10.000 em estoque de insumos e R$ 20.000 em contas a pagar entre fornecedores, impostos e salários.
|
Item |
Valor |
|
Contas a receber (parcelas de clientes) |
R$ 25.000 |
|
Estoque de insumos |
R$ 10.000 |
|
Contas a pagar (fornecedores, impostos, salários) |
R$ 20.000 |
Fazendo a conta: (R$ 25.000 + R$ 10.000) − R$ 20.000 = R$ 15.000. Esse é o valor que a empresa precisa ter disponível para atravessar o intervalo entre pagar as contas e receber dos clientes, sem travar a operação.
E o que esse número diz sobre a saúde financeira do seu negócio? Depende do resultado:
|
Se o resultado da NCG for... |
Isso costuma indicar... |
Vale a pena... |
|
Positivo |
que sua empresa depende de algum recurso extra para sustentar o ciclo operacional |
avaliar linhas de crédito, uma vez que quanto maior a NCG, maior a necessidade de recursos próprios ou de crédito para sustentar o crescimento |
|
Próximo de zero |
que o que entra e o que sai do caixa estão equilibrados |
manter o acompanhamento de perto, sem grandes mudanças |
|
Negativo |
que sua empresa tem mais recursos entrando do que precisa para operar |
pensar em investir esse excedente ou reforçar a reserva |
Por que os recebíveis pesam tanto nessa conta
Se você já fez esse cálculo, provavelmente percebeu que boa parte da necessidade de capital de giro vem de um descompasso simples: sua empresa paga fornecedores, salários e impostos em um ritmo, mas recebe dos clientes em outro. Quando o prazo para pagar é mais curto do que o prazo para receber, existe um intervalo em que o dinheiro já saiu do caixa, mas ainda não voltou.
É aí que os recebíveis − duplicatas, boletos, vendas parceladas no cartão − se tornam tão relevantes. Eles representam algo concreto: um valor e uma data de recebimento já definidos. Por isso, instituições financeiras costumam aceitá-los como garantia em operações de crédito.
E quanto mais clara e confiável for a informação sobre esses recebíveis, mais segurança a instituição tem para conceder o crédito, muitas vezes com condições melhores para a sua empresa.
O que a duplicata escritural muda nessa relação
Se você trabalha com duplicatas no dia a dia, já deve ter ouvido falar da duplicata escritural. Ela é, basicamente, a versão digital da duplicata: em vez de existir só em papel, passa a ser emitida, registrada e movimentada em sistemas eletrônicos autorizados pelo Banco Central. A mudança foi instituída pela Lei nº 13.775/2018 e regulamentada principalmente pela Resolução BCB nº 339/2023.
Isso não significa que a duplicata em papel vai deixar de existir de uma hora para outra − os dois modelos irão conviver durante a transição. O que muda é a forma como esse recebível é comprovado e utilizado como garantia, e isso tem um efeito direto sobre aquele descompasso de prazos que conversamos ali em cima.
Mais segurança para quem financia, menos entrave para quem recebe
Cada duplicata escritural tem uma identificação única e fica registrada em um sistema centralizado. Na prática, isso reduz bastante o risco de duplicidade, ou seja, do mesmo título ser usado como garantia em mais de uma operação ao mesmo tempo. Para a instituição financeira, é mais segurança para aceitar a duplicata como garantia. Para você, é menos entrave na hora da análise de crédito.
Uma análise de crédito mais ágil
Com o registro eletrônico, a instituição financeira consegue conferir a situação da duplicata de forma muito mais rápida, sem depender daquela checagem manual de documentos físicos. Na prática, isso tende a agilizar a análise de crédito e reduzir a burocracia para quem usa duplicatas como garantia com frequência no capital de giro.
Antes de contratar crédito, vale revisar alguns pontos
Nem sempre a solução para o fluxo de caixa apertado é uma nova linha de crédito. Às vezes, alguns ajustes internos já aliviam bastante a pressão:
Renegociar prazos com fornecedores é um bom ponto de partida: quanto mais próximo o prazo de pagamento estiver do prazo de recebimento, menor o intervalo que sua empresa precisa cobrir sozinha. Vale também dar uma olhada no estoque parado: produto ou insumo que não gira é dinheiro imobilizado que poderia estar no caixa. Revisar assinaturas, contratos e despesas fixas que não trazem retorno direto para a operação também ajuda a aliviar o mês.
E, em momentos pontuais, antecipar recebíveis pode ser uma boa alternativa para transformar uma venda a prazo em caixa disponível. Quando essas frentes não são suficientes, o crédito com garantia em recebíveis se torna um caminho eficiente, ainda mais com a segurança que a duplicata escritural traz para toda a operação.
Como o Sicredi pode apoiar o capital de giro da sua empresa
Se a sua empresa vende a prazo, você já deve conhecer esse descompasso: pagar fornecedores, salários e tributos costuma chegar antes de receber dos seus clientes. É nesse momento que recebíveis como as duplicatas (cartular ou escritural) entram em cena, pois podem servir de garantia para viabilizar operações de crédito voltadas ao capital de giro.
Com a duplicata escritural, esse processo fica ainda mais seguro e rastreável. Na prática, isso facilita a formalização da garantia e abre mais possibilidades para você usar os recebíveis da sua empresa a favor do fluxo de caixa.
E isso vale para empresas de qualquer tamanho?
A obrigatoriedade da duplicata escritural segue um cronograma por porte de empresa, com adoção obrigatória a partir do segundo semestre de 2027. Microempreendedores individuais (MEI) e microempresas ficam fora dessa obrigatoriedade no momento.
Ou seja, o ritmo de adaptação pode variar conforme o tamanho do seu negócio, mas o ganho de mais transparência nas garantias vale para qualquer empresa que usa duplicatas no capital de giro, independentemente do porte.
Conte com o Sicredi para cuidar da saúde financeira da sua empresa
Manter o capital de giro em equilíbrio exige planejamento e soluções financeiras adequadas a cada momento do negócio. No Sicredi, empresas associadas encontram alternativas de crédito que podem apoiar o fluxo de caixa, como operações com garantia em recebíveis, além de um relacionamento próximo para avaliar as necessidades e os objetivos de cada negócio.
Se você busca uma instituição financeira parceira para acompanhar o desenvolvimento da sua empresa, conheça o cooperativismo de crédito. Ainda não é associado? Abra sua conta com a gente e conheça nossas soluções. Se já é associado, entre em contato com a gente e aproveite as soluções disponíveis para o seu negócio.
Perguntas frequentes
1) Qual a diferença entre Capital de Giro e Necessidade de Capital de Giro (NCG)?
Capital de giro é o recurso disponível para tocar a operação no dia a dia. Necessidade de capital de giro é o cálculo que mostra quanto desse recurso sua empresa precisa manter para cobrir o intervalo entre pagar e receber.
2) A duplicata escritural muda a forma como posso usar duplicatas como garantia no capital de giro?
Sim. O recebível passa a ser identificado e registrado eletronicamente, o que muda a forma como ele é comprovado e verificado pela instituição financeira, mas o uso da duplicata como garantia continua existindo normalmente.
3) Preciso adaptar meus processos financeiros já em 2026?
-
Empresas de grande porte: receita bruta anual acima de R$300 milhões, prazo julho de 2027;
-
Empresas de médio porte: receita bruta anual acima de R$4,8 milhões e até R$300 milhões, prazo janeiro de 2028;
-
Empresas de pequeno porte: receita bruta anual acima de R$360 mil e até R$ 4,8 milhões, prazo julho de 2028.
4) Minha empresa pode continuar usando duplicata em papel?
Pode. O modelo cartular continua existindo em paralelo ao modelo escritural durante o período de transição.
5) Quando a duplicata escritural se torna obrigatória?
A obrigatoriedade segue um cronograma por porte de empresa, com implementação prevista a partir do segundo semestre de 2027.